상가 · 오피스텔 임대사업자 1월 부가세 — 간주임대료 3.1% 계산과 세금계산서
상가 · 업무용 오피스텔 임대사업자는 7월부터 12월까지의 부가세를 2027년 1월 25일까지 신고합니다. 월세는 세금계산서로, 보증금은 연 3.1% 간주임대료로 계산해 함께 신고하고, 부동산임대공급가액명세서를 꼭 붙여야 합니다.
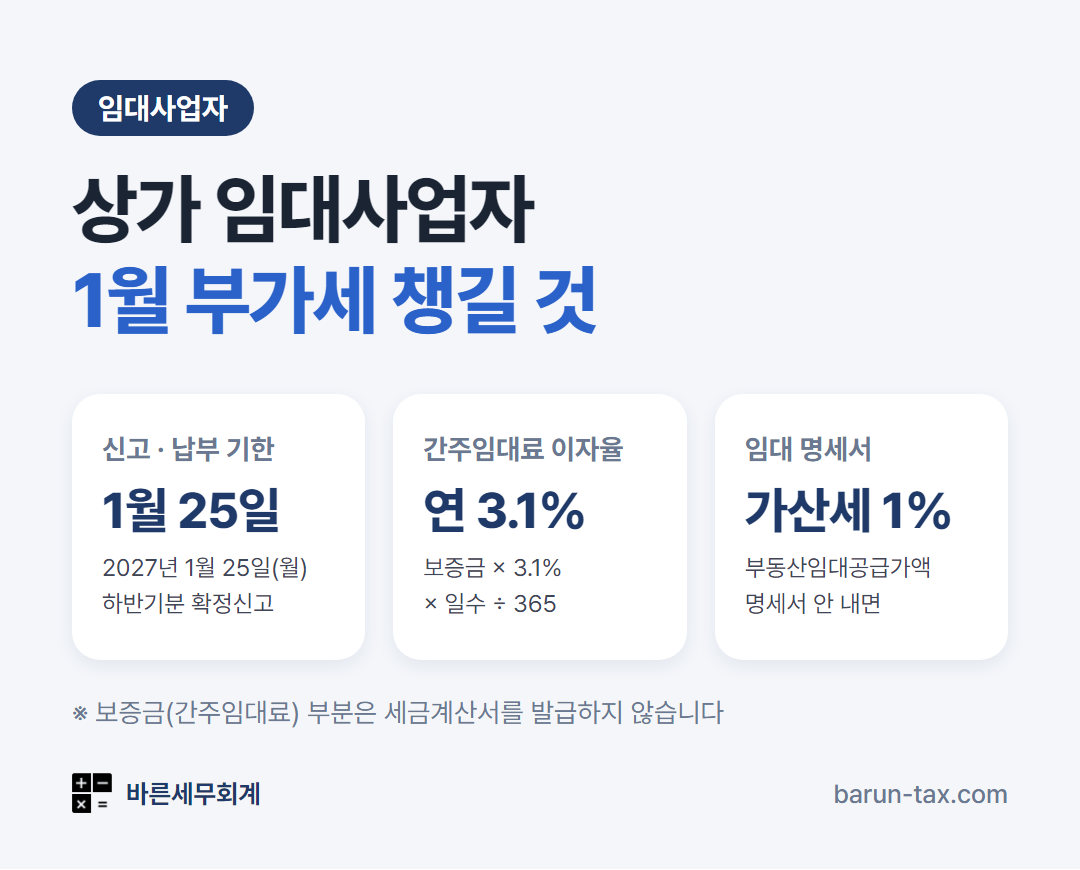
상가나 업무용 오피스텔을 임대하는 일반과세자는 7월~12월분 부가가치세를 2027년 1월 25일 월요일까지 신고 · 납부합니다. 신고할 매출은 두 가지입니다. 매달 받는 월세는 세금계산서를 발급해 신고하고, 받아 둔 보증금은 연 3.1% 이자율로 계산한 간주임대료를 매출로 더합니다. 신고할 때 부동산임대공급가액명세서를 함께 내지 않으면 가산세가 붙습니다.
전체 신고 일정은 부가가치세 신고 일정 한눈에 보기에 정리해 두었습니다.
임대사업자 부가세 신고기한: 2027년 1월 25일
| 구분 | 신고 대상 기간 | 기한 |
|---|---|---|
| 일반과세자(개인) | 2026년 7월 1일~12월 31일 | 2027년 1월 25일(월) |
| 간이과세자 | 2026년 1월 1일~12월 31일 | 2027년 1월 25일(월) |
- 개인 일반과세자가 10월에 예정고지 세액을 냈다면, 1월 확정신고 때 그 금액을 빼고 냅니다.
- 그 기간에 공실이어서 매출이 없었어도 신고는 해야 합니다(무실적 신고).
월세 세금계산서: 받기로 한 날 발급
월세의 공급시기는 계약서에서 받기로 한 날입니다.
- 받기로 한 날을 작성일자로 세금계산서를 발급합니다. 한 달치를 모아 발급하는 월합계 세금계산서는 다음 달 10일까지 발급하면 됩니다.
- 임차인이 월세를 밀려 실제로 받지 못했어도, 받기로 한 날 기준으로 발급하고 신고해야 합니다.
- 1년치를 미리 받거나 몰아서 나중에 받는 것처럼 두 과세기간 이상에 걸친 임대료를 한꺼번에 받으면, 그 금액을 계약기간 개월 수로 나눠 과세기간별로 나눠 신고합니다.
간주임대료 계산: 보증금 × 연 3.1% × 일수 ÷ 365
보증금은 돌려줄 돈이지만, 부가세법은 보증금을 받은 것도 임대 대가로 봅니다. 그래서 보증금에 이자율을 곱한 금액(간주임대료)을 매출에 더합니다.
간주임대료 = 보증금 × 그 기간 임대한 일수 × 연 3.1% ÷ 365(윤년 366)
- 이자율은 2025년 3월 개정 뒤 지금까지 연 3.1% 그대로입니다. 계산할 때는 과세기간 종료일 현재 이자율을 씁니다.
- 예를 들어 보증금 1억 원을 7월 1일부터 12월 31일까지 184일 동안 받았다면 간주임대료는 1억 원 × 184 × 3.1% ÷ 365 = 약 156만 원, 부가세는 약 15만 6천 원입니다.
- 간주임대료 부분은 세금계산서를 발급하지 않습니다. 임대인이 신고서에 넣어 직접 신고 · 납부하고, 그 부가세를 누가 부담할지는 계약으로 정합니다.
- 남의 건물을 빌려 다시 세를 주는 경우(전대)에는 받은 보증금에서 내가 낸 임차보증금을 빼고 계산합니다.
공실 기간: 임대료 · 간주임대료 없음, 매입세액은 공제
- 비어 있던 기간에는 월세도 보증금도 없으니 그 기간 매출은 없습니다. 간주임대료도 실제로 임대한 일수만 넣습니다.
- 공실 중에 다음 임대를 위해 쓴 수리비 · 중개수수료처럼 임대사업과 관련된 비용은 세금계산서를 받아 두면 매입세액으로 공제받을 수 있습니다.
- 매출이 없어도 확정신고는 빠뜨리지 않습니다.
부동산임대공급가액명세서: 안 내면 가산세 1%
부동산임대업자는 신고할 때 부동산임대공급가액명세서(호실별 임차인 · 임대기간 · 보증금 · 월세)를 함께 냅니다. 내지 않거나 실제와 다르게 적으면, 빠지거나 차이 나는 수입금액의 1% 가산세가 붙습니다. 임차인이 바뀌었거나 보증금 · 월세가 달라졌다면 계약서를 보고 명세서를 고쳐 둡니다.
간이과세 임대사업자: 1년에 한 번, 4,800만 원 기준
- 간이과세자는 1년분을 1월 25일까지 한 번에 신고합니다. 납부세액은 공급대가(부가세 포함 금액)에 부동산임대업 부가가치율 40%와 10%를 곱해 계산합니다.
- 1년 공급대가가 4,800만 원 미만이면 납부의무가 면제되지만 신고는 해야 합니다.
- 부동산임대업은 직전 연도 공급대가가 4,800만 원 이상이면 간이과세를 적용받을 수 없습니다.
오피스텔 임대: 주거용으로 바꾸면 환급받은 부가세를 다시 냅니다
주택 임대는 부가세가 면세입니다. 업무용으로 일반과세 등록을 하고 분양 때 건물분 부가세를 환급받은 오피스텔을 주거용으로 임대하면, 면세사업에 쓴 것으로 보아 부가세를 다시 내야 합니다.
- 계산 = 건물분 취득가액 × (1 − 5% × 지난 과세기간 수) × 10%
- 과세기간은 6개월 단위라서 20과세기간, 곧 10년이 지나면 다시 낼 금액이 없습니다.
- 임차인이 업무용으로 쓰는지 주거용으로 쓰는지는 계약서 · 전입신고 같은 실제 사용 모습으로 판단되므로, 계약할 때 용도를 분명히 해 두는 것이 좋습니다.
임대사업자 1월 부가세 체크리스트
| 항목 | 확인할 것 |
|---|---|
| 월세 | 받기로 한 날 기준 세금계산서 발급 여부(못 받은 달 포함) |
| 보증금 | 호실별 보증금 · 임대 일수로 간주임대료 계산(연 3.1%) |
| 공실 | 공실 기간 제외, 수리비 · 중개수수료 세금계산서 챙기기 |
| 명세서 | 부동산임대공급가액명세서 임차인 · 금액 최신화 |
| 예정고지 | 10월에 낸 세액은 확정신고 때 빼기 |
| 오피스텔 | 주거용으로 바뀐 호실이 있는지 확인 |