사업 처음 시작했는데 기장 맡겨야 할까? — 간편장부 · 복식부기 기준으로 판단하기
개인사업자는 신규 개업 첫해와 직전 연도 수입금액이 업종별 기준(도소매 3억 · 음식점 1억 5천만 · 서비스업 7,500만 원) 미만이면 간편장부대상자입니다. 기준 이상이면 복식부기가 의무이고, 장부가 없으면 무기장가산세가 붙습니다. 법인은 처음부터 복식부기입니다.
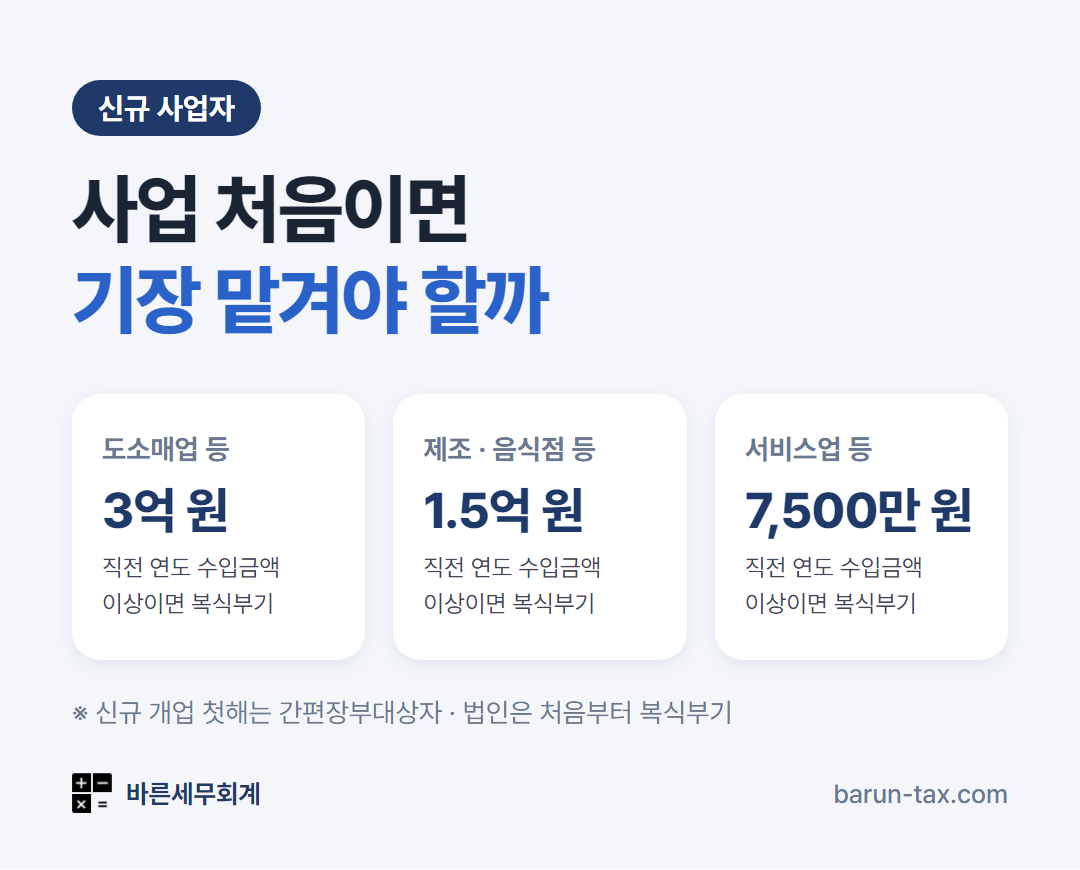
개인사업자는 신규 개업 첫해와, 직전 연도 수입금액이 업종별 기준(도소매 3억 원 · 음식점 1억 5천만 원 · 서비스업 7,500만 원) 미만인 해에는 간편장부대상자라 간편장부를 써도 됩니다. 기준 이상이면 복식부기 장부가 의무이고, 장부 없이 신고하면 산출세액의 20%인 무기장가산세가 붙습니다. 법인은 처음부터 복식부기입니다.
간편장부 · 복식부기 기준 금액 (직전 연도 수입금액)
| 업종 | 이 금액 이상이면 복식부기의무자 |
|---|---|
| 농업 · 임업 · 어업, 광업, 도매 및 소매업, 부동산매매업 등 | 3억 원 |
| 제조업, 숙박 및 음식점업, 건설업, 운수업, 정보통신업, 금융 및 보험업 등 | 1억 5천만 원 |
| 부동산임대업, 전문 · 과학 및 기술서비스업, 사업지원서비스업, 교육서비스업, 보건업, 예술 · 스포츠 · 여가, 수리 및 기타 개인서비스업 등 | 7,500만 원 |
- 신규 개업 첫해는 매출과 관계없이 간편장부대상자입니다. 그해 매출이 기준을 넘으면 다음 해부터 복식부기의무자가 됩니다.
- 업종을 겸하거나 사업장이 둘 이상이면 주업종 기준으로 환산한 금액을 합쳐서 봅니다.
- 의사 · 변호사 · 세무사 같은 전문직 사업자는 금액과 관계없이 복식부기의무자입니다.
장부를 안 쓰면: 무기장가산세 20%
장부를 쓰지 않았거나 장부의 소득이 실제보다 적으면, 그 소득에 해당하는 종합소득 산출세액의 20%를 무기장가산세로 더 냅니다.
| 구분 | 무기장가산세 |
|---|---|
| 신규 개업 첫해 | 없음 |
| 직전 연도 수입금액 4,800만 원 미만 | 없음 |
| 그 밖의 사업자 | 장부 없는 소득분 산출세액 × 20% |
장부가 없으면 실제로 쓴 경비 대신 정부가 정한 경비율로 소득을 계산하는 추계신고를 하게 되고, 경비가 많은 업종은 세금이 늘기 쉽습니다.
간편장부대상자가 복식부기로 하면: 기장세액공제 최대 100만 원
간편장부대상자도 복식부기로 장부를 써서 신고하면 기장세액공제를 받습니다. 복식부기로 계산한 사업소득에 해당하는 산출세액의 20%를 공제하고, 한도는 100만 원입니다. 장부로 신고하면 실제 쓴 경비를 인정받고, 적자가 나면 결손금을 다음 해로 넘겨 공제받을 수 있습니다.
직접 해도 되는 경우 · 맡기는 게 나은 경우
| 상황 | 판단 |
|---|---|
| 간편장부대상자 · 직원 없음 · 매출과 경비가 카드 · 세금계산서로 홈택스에 모임 | 홈택스 자료로 직접 간편장부 · 신고 가능 |
| 법인 | 처음부터 복식부기 · 결산 · 세무조정이 필요해 맡기는 경우가 대부분 |
| 복식부기의무자가 됐거나 내년에 될 것 같음 | 장부가 의무 — 맡기는 쪽이 안전 |
| 직원 채용 예정 | 급여 · 원천세 · 4대보험 신고가 매달 생김 |
| 개업 때 인테리어 · 장비 등 큰 지출 | 경비 · 감가상각 · 부가세 환급을 챙겨야 함 |
처음부터 맡기면 개업 초기 지출 증빙을 놓치지 않고, 매출이 기준을 넘는 해에 장부를 새로 만들 필요도 없습니다.
직접 하셔도 되는 경우 · 맡기시는 게 나은 경우
직접 하셔도 됩니다
- 간편장부대상자이고, 매출 · 경비가 카드 · 세금계산서로 홈택스에 다 모인다
- 직원이 없고 거래처가 몇 곳 안 된다
맡기시는 게 낫습니다
- 법인으로 시작했다(처음부터 복식부기)
- 복식부기의무자가 됐거나 내년에 될 것 같다
- 직원을 뽑아 급여 · 원천세 · 4대보험 신고가 생긴다
- 인테리어 · 장비처럼 큰 지출을 해서 경비 · 감가상각 · 부가세 환급을 챙겨야 한다
바른세무회계는 처음 사업을 시작한 개인사업자 · 법인의 기장과 신고를 맡고 있습니다. 카카오톡 상담은 평일 10분 안에 답변드립니다. 카카오톡 상담 · 전화 010-2701-6199 · contact@barun-tax.com